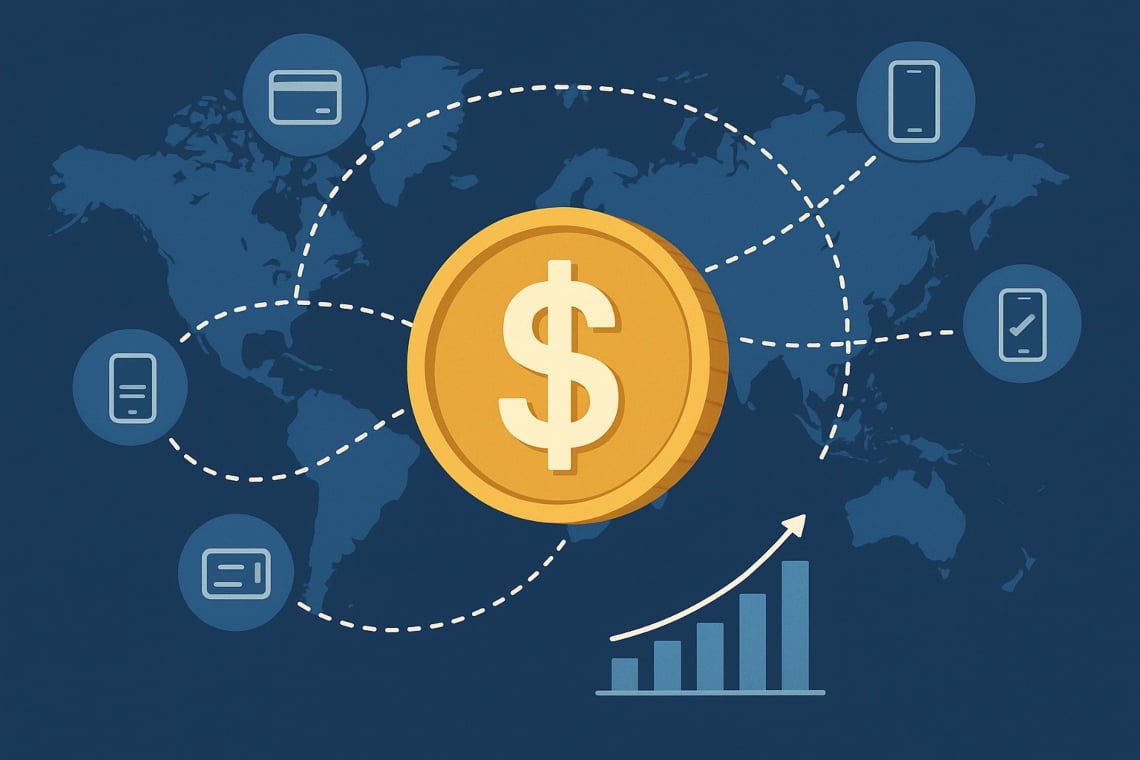
Dados recentes indicam que, nos últimos 12 meses, mais de $5 trilhões de transações “orgânicas” em stablecoin começaram a mudar custos, velocidade e infraestruturas dos pagamentos globais.
Com base nas análises de Google Cloud e em datasets on‑chain como Artemis, o fluxo bruto – incluindo convertibilidade e arbitragem – poderia atingir até $30 trilhões.
Essas estimativas encontram coerência com observações publicadas por instituições internacionais e por estudos sobre os preços das remessas, úteis para contextualizar o impacto macrofinanceiro BIS – Relatório Anual 2023 e com os dados sobre o custo das remessas recolhidos pelo World Bank – Remittance Prices Worldwide.
Segundo os dados recolhidos por analistas do setor e pelos relatórios on‑chain verificados, a porção de volume “orgânico” está concentrada em corredores específicos (Sudeste Asiático, América Latina, África Ocidental).
Em dois projetos-piloto europeus seguidos em 2024, os tempos de liquidação médios caíram para menos de 5 minutos e os custos totais foram reduzidos em até 70% em comparação com canais tradicionais; os dados e as observações estão atualizados até agosto de 2025.
Nota metodológica: por “volume orgânico” entende-se transferências não atribuíveis a ciclos de arbitragem/bridging entre exchange ou smart contract. As estimativas referem-se aos últimos 12 meses. Deve-se dizer que a comparabilidade entre provedores pode variar.
Sumário
A escala do fenômeno: números chave e tendências
- Dolarização on‑chain: a oferta de stablecoin ancoradas ao dólar representa uma fração relevante (cerca de 1%) do M2 dos EUA, que está em torno de $20-22 trilhões segundo estimativas de mercado e rastreadores públicos (por exemplo, DeFiLlama). Um aspecto interessante é a resiliência da oferta nas fases de volatilidade.
- Adoção: milhões de carteiras ativas, com um crescimento dos fluxos cross-border tanto nas áreas com baixa bancarização quanto entre comerciantes digitais. O uso não é homogêneo, mas a tendência parece consolidada. Para aprofundar a definição de stablecoin e casos de uso, veja o nosso guia interno Definição: Stablecoin.
- Eficiência: tempos de liquidação reduzidos de dias/horas para minutos/segundos e uma redução significativa das taxas em corredores específicos. Em alguns casos, o salto de qualidade é sobretudo operacional.
Consequentemente, as stablecoin se afirmam como opções credíveis para remessas, pagamentos globais B2B, transações na economia criativa e gestão do tesouro digital. É importante mencionar que a penetração efetiva depende de infraestruturas locais e regras aplicadas.
Como as stablecoin aceleram os pagamentos além-fronteiras
As stablecoin permitem transferências diretas wallet‑to‑wallet em registros distribuídos, reduzindo a necessidade de longas cadeias de correspondentes bancários e cortando etapas, tempos e custos. Isso resulta em um modelo mais linear, muitas vezes mais previsível.
- Tokenização da moeda de referência (por exemplo, USD) suportada por reservas segregadas e regras de reembolso.
- Transferência através de blockchains públicas ou permissioned, que garantem rapidez e rastreabilidade técnica.
- Regulamento quase instantâneo, com possibilidade de programabilidade (por exemplo, em modelos DvP ou pagamentos condicionados).
- Conversão em moeda local através de on-/off-ramp regulados ou redes de agentes.
Caso de uso rápido: remessas
Consideramos o envio de 200 € da Europa para o Sudeste Asiático:
- Canais tradicionais: o custo médio global é de cerca de 6% e os tempos de transferência são de 1–3 dias, como evidenciado pelo World Bank – Remittance Prices Worldwide. Custos adicionais, em alguns corredores, podem ser acrescentados.
- Stablecoin: as taxas on‑chain geralmente ficam abaixo de $0,50 em redes com baixa congestão, com liquidações em poucos minutos. Deve-se considerar, no entanto, que a conversão em fiat e as operações de on‑/off‑ramp podem adicionar de 0,5% a 2,0% dependendo do corredor e da liquidez local.
Nos corredores mais caros e menos servidos, o impacto no custo total e nos tempos de acesso ao dinheiro pode tornar-se particularmente relevante. Na prática, a diferença é notada especialmente quando a alternativa é lenta ou fragmentada.
Perspectiva histórica: da era das notas privadas aos tokens de hoje
Analogamente alle banconote private del XVIII e XIX secolo, le stablecoin combinano portabilità e la promessa di convertibilità.
Se in passato la fiducia si basava sulla reputazione e sulle riserve degli emittenti, oggi o foco se desloca para a transparência das reservas, os controles de compliance e a resiliência das infraestruturas de pagamento. Nesta transição, a tecnologia atua como um fator habilitador, mas a confiança permanece central.
Riscos e regras: o ponto na Europa com MiCA
No quadro normativo europeu, o regulamento MiCA – atualmente em fase de implementação – integra-se com os padrões técnicos propostos pela EBA e ESMA, com o objetivo de equilibrar inovação e estabilidade financeira.
A questão regulatória, é preciso dizer, ainda está em evolução. Para uma linha do tempo atualizada da implementação, consulte nossa página interna Timeline MiCA e os documentos oficiais das autoridades citadas.
O que muda com MiCA (em resumo)
- Autorização dos emissores e definição de requisitos de governança.
- Reservas segregadas e critérios de qualidade e liquidez, com obrigação de direitos de reembolso 1:1 para os usuários dos e‑money token (EMT).
- Transparência reforçada através de relatórios periódicos e auditorias das reservas.
- Limites e vigilância reforçada para tokens considerados “significativos”.
- Compliance AML/CFT coordenada com a Travel Rule do FATF.
No entanto, ainda falta definir a proteção do cliente em caso de default dos emissores, o tratamento prudencial para os bancos que expõem stablecoin e a harmonização com o sistema de pagamentos instantâneos europeu. São aspetos que influenciarão a adoção.
Infraestruturas: do “ledger universal” aos padrões de interoperabilidade
Para superar a fragmentação entre protocolos, emergem arquiteturas compartilhadas e ledger interoperabili. O Banco de Compensações Internacionais ilustrou o conceito de unified ledger, enquanto o setor privado propõe soluções como o Google Cloud Universal Ledger – uma proposta técnica de que se aguardam confirmações.
Características verificadas em uma perspectiva empresarial incluem:
- API unificate para várias moedas e ativos, com integração a wallet e sistemas existentes.
- Escalabilidade e programabilidade para casos de uso complexos como DvP, escrow e pagamentos condicionados.
- Controles de conformidade e trilha de auditoria para atender às necessidades regulatórias.
A interoperabilidade baseada em padrões, como ISO 20022, pode habilitar pagamentos 24/7 em multi-moeda, reduzindo a dependência de pontes (bridges) de alto risco. Em perspectiva, é uma peça chave para a escalabilidade.
Vantagens operacionais: transferências entre carteiras e redução de custos
- Liquidez imediata e liquidação em tempo real.
- Taxas inferiores, que tornam competitivos os micropagamentos e as remessas em numerosos corredores.
- Automação das liquidações através de smart contract e redução dos erros de reconciliação.
Em resumo, os pagamentos estão se movendo de fluxos consolidados e opacos para operações de settlement granulares, programáveis e verificáveis. Não é uma transição imediata, mas a direção parece clara.
Efeitos no sistema bancário: risco de desintermediação e alavancas de resposta
Se as reservas se concentrarem em emissores de stablecoin e circuitos fora do sistema bancário, o sistema financeiro poderá observar uma erosão dos depósitos e um enfraquecimento da capacidade de crédito. Entre as possíveis contramedidas estão previstas:
- Utilização de contas segregadas em bancos ou bancos centrais para as reservas dos emissores.
- Integração entre stablecoin regulamentadas, pagamentos instantâneos e, em perspectiva, wCBDC para liquidações no atacado.
- Parceria entre bancos e fintech para oferecer serviços on‑/off‑ramp conformes e soluções de tesouraria on‑chain.
O resultado mais provável é uma coexistência entre os sistemas bancários tradicionais e as novas soluções digitais, mais do que uma substituição total. Em alguns mercados, o modelo híbrido já é visível.
Mercados e capital: da troca eletrônica ao assentamento atômico
A convergência entre tokenized assets e stablecoin permite a realização de modelos PvP/DvP com regulamento atômico, que reduzem o risco de contraparte e liberam capital.
Experimentos conduzidos por bancos e reguladores, como documentado em vários projetos piloto divulgados pelo BIS, indicam spreads mais reduzidos e uma maior participação de mercado graças a tempos de liquidação mais curtos e menos incertezas. No entanto, não faltam desafios técnicos relacionados à escalabilidade.
Como superar a fragmentação técnica
- Interoperabilidade através de padrões de mensagens e chain abstraction, fundamentais para a orquestração multi‑chain.
- Controles AML nativos ao nível do protocolo e ferramentas de screening para os ativos on‑chain.
- Governança compartilhada entre bancos, emissores e infraestruturas de mercado, para garantir a resiliência do sistema.
Perguntas quentes para o debate
- Depósitos vs. stablecoin: até que ponto a adoção das stablecoin pode erodir a base dos depósitos bancários, especialmente em fases de stress?
- Concorrência: os EMT regulamentados se tornarão o padrão para o B2B internacional ou permanecerão um nicho para o varejo?
- Harmonização: MiCA, a Travel Rule e os outros padrões globais poderão realmente eliminar o descompasso regulatório entre jurisdições?
Box – O que falta nos dados
- Definição não uniforme de “volume orgânico” entre os vários provedores.
- Contagem dupla potencial nas transferências através de bridging e intra-exchange.
- On‑chain vs. off‑chain: numerosos regulamentos ocorrem em sistemas fechados e não são publicamente visíveis.
- Carteiras ativas: os números podem ser exagerados devido a scripts automáticos e endereços múltiplos associados a um único usuário.
- Liquidez local e custos efetivos de conversão em moedas emergentes, que podem variar sensivelmente de um corredor para o outro.
Sugestões multimídia para o CMS
- Infográfico: representação visual do fluxo dos $5T, com segmentação por blockchain, uso retail/B2B e principais corredores cross-border.
- Tabela: comparação entre on‑chain orgânico e volume total bruto, com notas metodológicas e fontes (Google Cloud, Artemis).
- Timeline MiCA: etapas principais da implementação, com links para páginas atualizadas de EBA e ESMA.
Conclusão
As stablecoin estão revolucionando os pagamentos transfronteiriços, reduzindo os custos em corredores específicos e introduzindo modelos de liquidação mais eficientes.
A trajetória futura dependerá de três fatores essenciais: regras claras (com MiCA em fase de implementação e padrões globais em evolução), infraestruturas interoperáveis e medições transparentes dos fluxos.
Os próximos meses serão fundamentais para definir o equilíbrio entre impulso inovador e requisitos de estabilidade financeira. Em última análise, a credibilidade dos emissores e o alinhamento regulatório farão a diferença. Para aprofundamentos relacionados no nosso site veja a seção Stablecoin e o guia prático aos serviços de remessas.