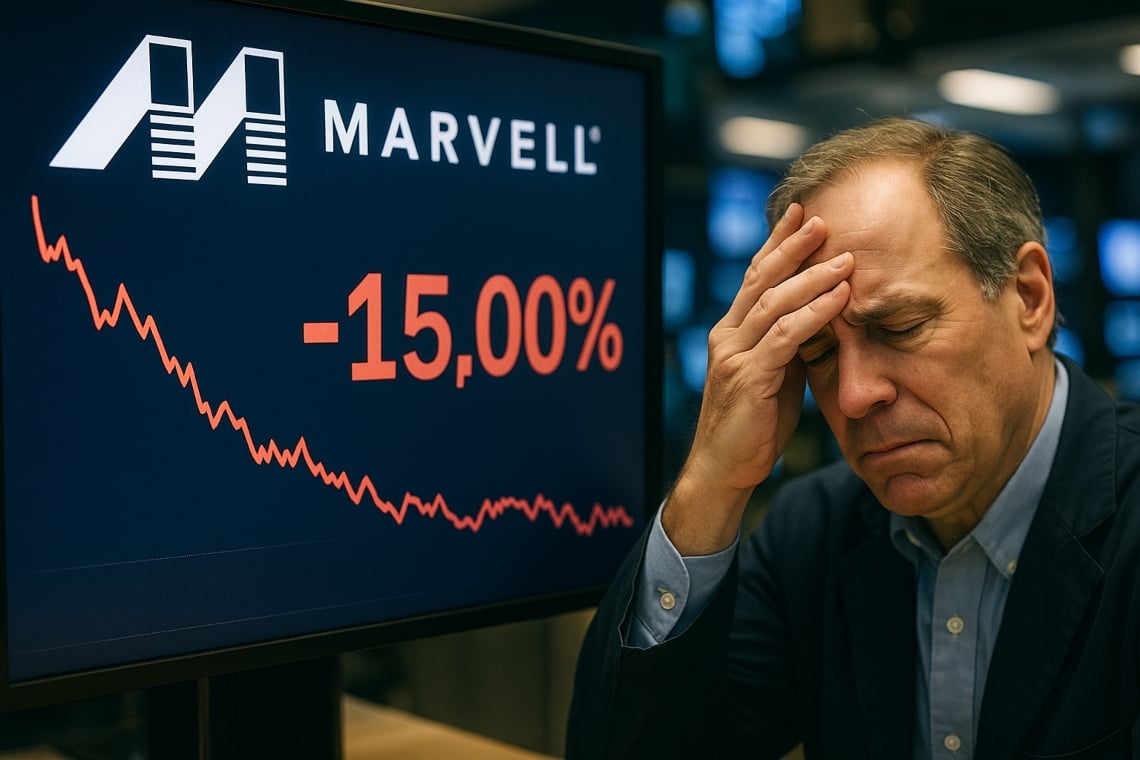
Marvell Technology teve um dia difícil nos mercados, com um declínio de 15% nas negociações pré-mercado de sexta-feira. O principal motivo para essa queda brusca está relacionado às perspectivas pouco promissoras para a demanda de chips para data centers, setor chave para o crescimento da empresa.
As expectativas dos investidores estavam particularmente altas, alimentadas pelo boom das avaliações dos fabricantes de semicondutores, impulsionado pelo entusiasmo pela inteligência artificial. No entanto, a Marvell não conseguiu atender a essas expectativas, levantando dúvidas sobre a solidez da demanda por parte dos grandes provedores de serviços de nuvem.
Sumário
O contexto: expectativas elevadas e sinais de desaceleração
Nos últimos meses, o setor dos fabricantes de chips esteve no centro das atenções de Wall Street, graças à chamada “picks-and-shovels AI trade”, ou seja, a corrida aos instrumentos fundamentais para alimentar a revolução da inteligência artificial.
Empresas como a Nvidia viram suas avaliações dispararem, tornando-se verdadeiros indicadores de mercado. No entanto, os resultados trimestrais mais recentes da Nvidia levantaram questões sobre a real força da demanda proveniente dos fornecedores de serviços em nuvem, lançando uma sombra também sobre as perspectivas da Marvell.
As declarações do CEO Matt Murphy
Durante a conference call após a publicação dos resultados, o CEO da Marvell, Matt Murphy, declarou que as receitas provenientes dos data centers no terceiro trimestre serão “sequencialmente estáveis”, ou seja, sem crescimento em relação ao trimestre anterior.
Essa previsão preocupou imediatamente analistas e investidores, que esperavam uma expansão constante em um segmento considerado crucial para o futuro da empresa, especialmente devido à crescente demanda por hardware para data centers AI.
O papel dos chips personalizados e a concorrência na nuvem
Nos últimos tempos, o crescimento da Marvell tem sido impulsionado principalmente pelo negócio de chips personalizados, destinados aos grandes provedores de serviços em nuvem como Amazon e Microsoft.
Essas empresas estão investindo no desenvolvimento de soluções internas para reduzir a dependência de fornecedores externos como Nvidia.
No entanto, a demanda por esses chips não é linear: Murphy destacou que uma certa “irregularidade” é normal quando se trata de construir infraestruturas em larga escala, referindo-se aos ciclos de desenvolvimento e aos investimentos em fases alternadas típicos dos grandes clientes de nuvem.
Os atrasos da Microsoft e as estratégias multi-vendor
Um relatório recente do setor revelou que a Microsoft teria adiado o lançamento de seus próprios chips de IA internos pelo menos até 2028, ou até mais tarde. Esta notícia ajuda a explicar a volatilidade da demanda pelos chips personalizados da Marvell.
Além disso, segundo o analista Kinngai Chan da Summit Insights, que mantém uma avaliação “hold” sobre a ação, a Marvell sofre de uma menor escala em comparação com concorrentes maiores e terá que lidar com a tendência dos clientes hyperscale de diversificar os fornecedores, adotando uma estratégia multi-vendor que pode comprimir ainda mais as margens de lucro.
A concorrência da Broadcom e as perspectivas de mercado
No setor de chips para a nuvem, Marvell está competindo com gigantes como Broadcom, que ainda precisa divulgar os resultados relativos ao trimestre de julho.
A concorrência é acirrada, especialmente no que diz respeito ao fornecimento de chips personalizados e soluções de networking para os principais operadores de nuvem. Se as perdas registradas no pré-mercado forem confirmadas, Marvell corre o risco de ver desaparecer quase 10 bilhões de dólares em capitalização de mercado em uma única sessão.
Avaliações em comparação: Marvell contra Broadcom
De acordo com os dados coletados pela LSEG, a Marvell apresenta um índice preço/lucro de doze meses de 23,95, significativamente inferior ao 39,03 da Broadcom. Este dado reflete tanto as expectativas de crescimento mais contidas para a Marvell quanto a pressão competitiva exercida pelos rivais de maior porte.
Um olhar para o futuro: sinais de recuperação no quarto trimestre
Apesar das dificuldades atuais, o CEO Matt Murphy expressou confiança no futuro do negócio de chips personalizados. De acordo com suas previsões, esta divisão deve mostrar sinais de recuperação no quarto trimestre, graças a um novo aumento nos pedidos por parte dos clientes de cloud.
Se essa tendência se concretizar, a Marvell pode voltar a crescer na segunda metade do ano, recuperando parte do terreno perdido nos mercados.
Conclusões: desafios e oportunidades para Marvell Technology
A jornada negra da Marvell Technology reflete os grandes desafios que aguardam os produtores de chips em um setor em rápida evolução como o da inteligência artificial e do cloud computing.
Demanda irregular, concorrência acirrada e estratégias de diversificação dos fornecedores por parte dos grandes clientes são todos fatores que contribuem para tornar o contexto extremamente competitivo.
No entanto, a capacidade de se adaptar aos ciclos de investimento dos gigantes do cloud e de inovar na frente dos chips personalizados poderia representar a chave para o relançamento da Marvell nos próximos meses. Os investidores, por sua vez, permanecem à espera de sinais concretos de recuperação, conscientes de que o futuro dos semicondutores será cada vez mais jogado no terreno da inteligência artificial.