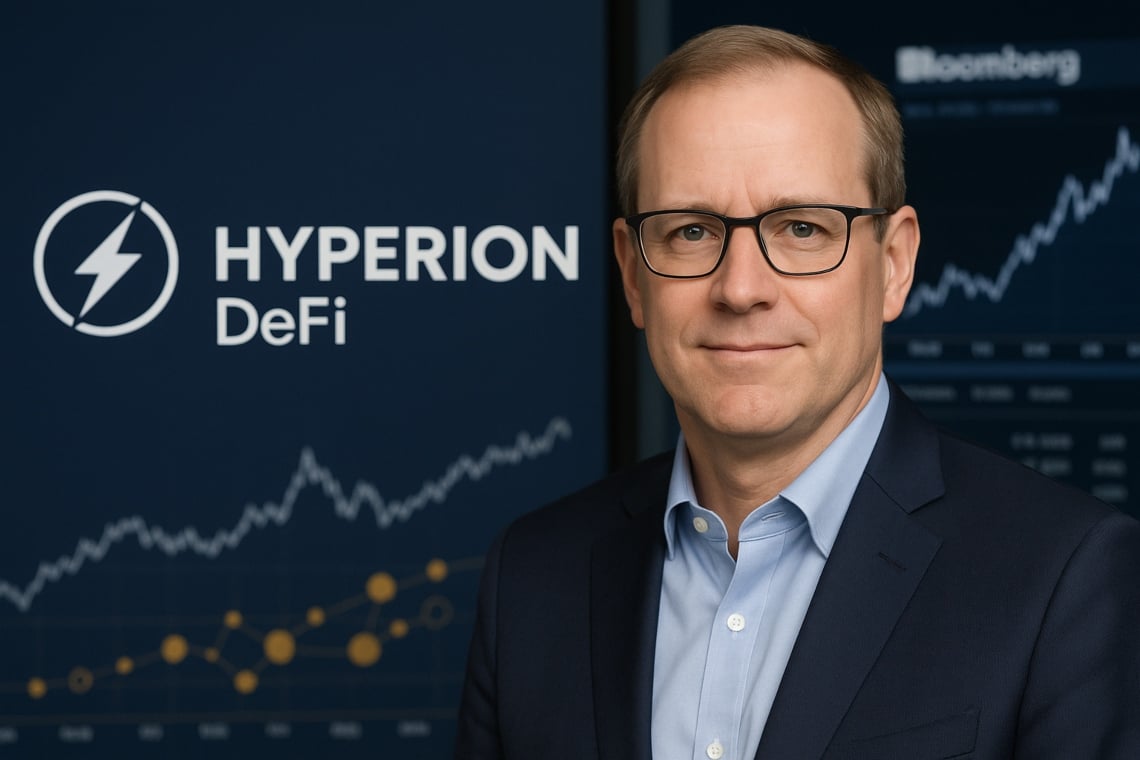
A corrida das empresas para incorporar tokens no balanço dá um salto de qualidade. Hyperion DeFi contrata o ex-responsável pelos capital markets da PayPal, David Knox, como chief financial officer.
A nomeação, anunciada em 29 de setembro de 2025 por Bloomberg, marca uma fase mais madura da tesouraria cripto empresarial, em linha com a evolução da função financeira nas empresas mais expostas ao digital.
De acordo com os dados coletados pelo nosso desk de pesquisa e das conversas com CFOs de empresas digital‑first, no período de 2023–2025, os pedidos de revisão das políticas de tesouraria com exposição a crypto aumentaram de forma evidente, com um foco crescente em custódia, limites e controles.
Os analistas do setor observam um aumento dos procedimentos formais de due diligence e relatórios para wallets e provedores de serviços.
Nas empresas com as quais colaboramos, a adoção de regras de governança estruturadas acelerou o diálogo com auditores externos e conselho de administração.
Sumário
Nomeação e contexto
De acordo com um relatório de Bloomberg assinado por Olga Kharif, Knox deixou a PayPal Holdings Inc. para liderar as finanças da Hyperion DeFi, empresa focada na gestão de ativos digitais mantidos em caixa.
É importante mencionar que a empresa é conhecida por acumular tokens – incluindo o ativo nativo da plataforma Hyperliquid – integrando-os em seu balanço na expectativa de uma valorização ao longo do tempo.
A mossa accentua uma tendência já em andamento no corporativo, que passa de experimentações esporádicas para uma governança mais estruturada, com perfis seniores responsáveis pela gestão de risco, contabilidade e transparência.
Neste contexto, a entrada de um CFO proveniente dos mercados de capitais sugere processos e responsabilidades mais codificados.
Por que é importante para os balanços
A tesouraria cripto transforma uma parte da liquidez em token potencialmente lucrativos, mas mais voláteis em comparação ao dinheiro. Isso resulta em impactos na liquidez, gestão de risco, relatórios e relações com auditores e reguladores.
De acordo com o Comitê de Interpretações do IFRS, as criptomoedas são geralmente tratadas como ativos intangíveis (IAS 38), exceto em casos específicos – por exemplo, quando são mantidas como inventário para quem faz trading.
No âmbito do US GAAP, a partir de 2025, muitas empresas aplicarão o novo padrão do FASB ASU 2023‑08, que prevê a avaliação a fair value com reconhecimento das variações na demonstração de resultados, melhorando a transparência, mas também tornando o lucro mais sensível à volatilidade do mercado.
Dito isso, para os investidores, a leitura dos resultados exigirá uma atenção maior à componente de mercado em comparação ao apenas core business.
Impacto operacional: riscos, medidas, governança
Com a chegada de Knox, espera-se um fortalecimento das políticas, processos e controles internos. Na prática, a estrutura operacional tende a convergir para padrões institucionais, com maior disciplina sobre limites e responsabilidades.
- Objetivos: preservar a liquidez, gerar rendimento e habilitar usos operacionais (colateral, pagamentos, incentivos).
- Riscos: volatilidade de preço, liquidez dos tokens, riscos de contraparte, cibernéticos, de custódia e relacionados a um quadro regulatório em evolução.
- Medidas: definição de limites de exposição por ativo e por emissor, estratégias de hedging em horizontes críticos, segregação das carteiras, auditoria on‑chain e planos de emergência para a conversão em fiat.
Tendências e comparações de mercado
O caso Hyperion se insere na linha das tesourarias que integram cripto ao lado de ativos tradicionais. De fato, exemplos conhecidos incluem a MicroStrategy, que integrou sua estratégia Bitcoin no posicionamento corporativo (documentação empresarial).
Na União Europeia, a entrada em vigor do regulamento MiCA, plenamente aplicável a partir de 2024, está elevando os padrões para os provedores de serviços em crypto‑asset, com impactos indiretos sobre custódia, trocas e transparência para os usuários corporativos.
Neste contexto, as escolhas de tesouraria são avaliadas também à luz da conformidade regulatória. Para aprofundar a regulamentação MiCA atual e os desafios associados, pode-se ler nossa análise detalhada em MiCA Crypto Alliance.
Como configurar um tesouro cripto
Política e custódia: do perímetro aos controles
- Mandato aprovado pelo CdA: definição dos objetivos, dos instrumentos permitidos, dos horizontes temporais e dos limites relativos à volatilidade e drawdown.
- Custódia com segregação: implementação de soluções institucionais, multi‑sig, procedimentos de key management e testes de recuperação. Veja também o nosso guia prático sobre custódia.
- Processos de reconciliação: address whitelisting, controles de quatro olhos, registro de incidentes e auditorias periódicas.
Contabilização e divulgação: IFRS vs US GAAP
- IFRS: normalmente as criptomoedas são classificadas como ativos intangíveis (IAS 38) com eventuais testes de impairment; se mantidas para venda, são contabilizadas como inventário. É exigida uma nota explicativa que exponha os riscos e os métodos de avaliação utilizados.
- US GAAP: o padrão ASU 2023‑08 introduz a avaliação a fair value e divulgações mais detalhadas sobre categorias de ativos, riscos e a sensitivity dos lucros.
- Reportistica: as empresas devem fornecer tabelas dos movimentos (compras, vendas, impairment/gains), critérios de pricing e mecanismos de controle interno.
Métricas a monitorar
- Ex‑ante: Value‑at‑Risk, teste de estresse sobre choque de preço e liquidez, e análise das correlações com o core business.
- Ex‑post: Registro dos resultados (P&L realizado/não realizado), custos relacionados a slippage, despesas de custódia e tracking error em relação aos benchmarks.
- Conformidade: verificação das licenças dos fornecedores, coberturas de seguro e adesão a MiCA/AML e políticas sancionatórias.
O que muda com Knox em Hyperion
O perfil de Knox traz uma bagagem de experiência nos mercados de capitais, na estruturação do risco e no diálogo com investidores e revisores, sinalizando um processo de institucionalização da função financeira.
Isso resulta em um maior rigor nos limites de exposição, uma melhor transparência na determinação do valor justo e uma abordagem integrada à gestão da liquidez, da volatilidade e das implicações fiscais.
Além disso, a presença de um CFO com um profundo background em fintech poderia facilitar o desenvolvimento de parcerias estratégicas com custodian, market maker e seguradoras especializadas, contribuindo para reduzir o custo do risco operacional.
De fato, o diálogo com contrapartes qualificadas tende a se beneficiar de estruturas internas mais sólidas e previsíveis. Para aprofundar o papel dos market maker crypto no sistema atual, consulte nossa análise específica.
Questões em aberto e ângulos controversos
- Até que ponto a volatilidade permitida no balanço é compatível com os covenants de dívida?
- Quais tokens superam uma due diligence institucional sobre liquidez, governança on‑chain e riscos legais?
- La misurazione a fair value rende os lucros demasiado pró-cíclicos? Poderia ser útil desenvolver uma métrica de “desempenho subjacente” não influenciada pelas oscilações de preço?
- Come bilanciare la segurança on‑chain com a operação diária, evitando um aumento excessivo dos riscos relacionados a assinaturas e transferências?