O futuro das finanças digitais depende cada vez mais da capacidade de integrar inovação tecnológica e solidez institucional.
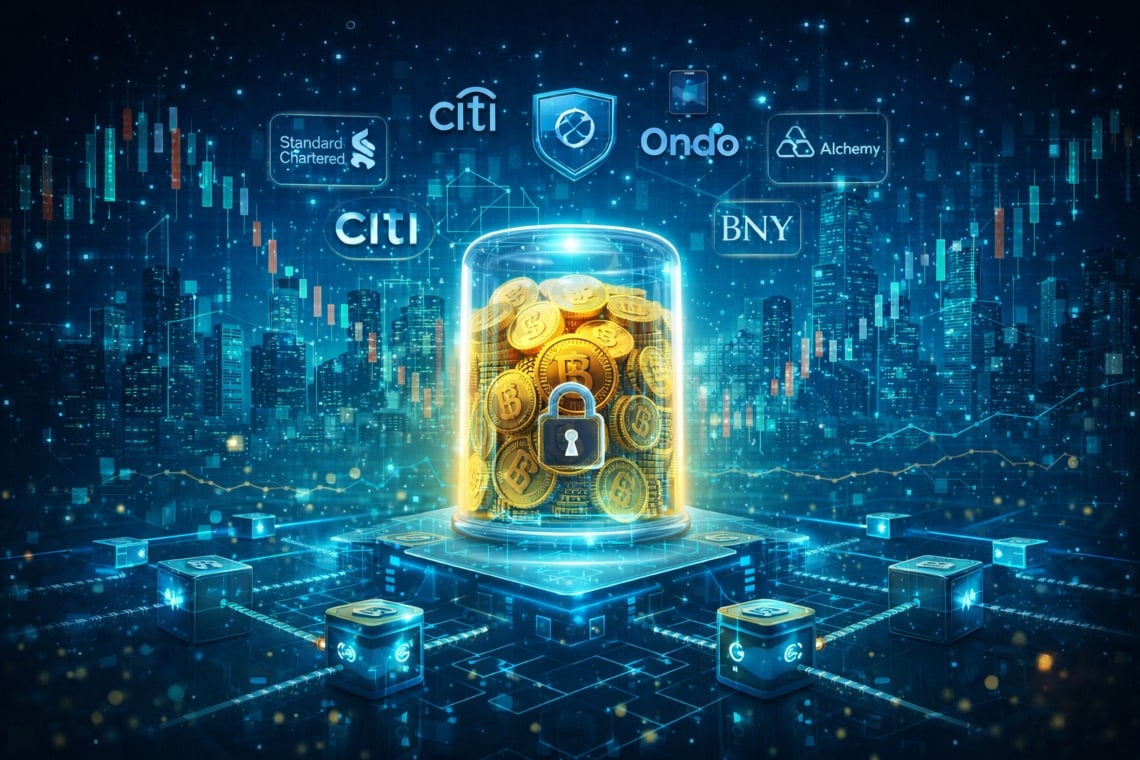
Um recente relatório da RWA.io, realizado com a contribuição de 15 das principais instituições financeiras e tecnológicas mundiais, incluindo Standard Chartered, Citi, BNY, Ondo Finance e Alchemy, destaca como os depósitos bancários tokenizados estão destinados a se tornar um pilar fundamental do sistema financeiro digital da próxima geração.
De acordo com a pesquisa, os depósitos tokenizados poderiam garantir uma resiliência sem precedentes, permitindo liquidações institucionais de alto nível diretamente em infraestruturas blockchain.
Esta evolução não só promete melhorar a eficiência das transações, mas também abre caminho para um sistema multinível onde stablecoin, CBDC (moedas digitais de bancos centrais) e depósitos tokenizados coexistem e se integram.
Sumário
O potencial dos depósitos tokenizados: números e oportunidades
O relatório destaca como a oportunidade é enorme: em 2024, os depósitos dos clientes a nível global atingiram cerca de 103 trilhões de dólares, enquanto a massa monetária global (M2) superou os 140 trilhões de dólares em 2025.
Mesmo apenas uma pequena parte dessa liquidez, se transferida para infraestruturas blockchain, poderia gerar um mercado de depósitos tokenizados de dimensões muito superiores ao atual setor das stablecoins.
Marko Vidrih, co-fundador e COO da RWA.io, destaca: “O sistema financeiro global ainda se baseia no dinheiro dos bancos comerciais. Levar esses fundos para trilhos digitais será a chave para a próxima geração das finanças digitais. Compreender como os depósitos tokenizados se encaixam no ecossistema digital, ao lado de stablecoins e CBDCs, é fundamental para quem deseja liderar a evolução dos mercados financeiros.”
Adoção institucional: casos concretos e experimentações globais
Os principais bancos mundiais já estão experimentando e implementando depósitos tokenizados para casos de uso como liquidação FX 24/7, pagamentos transfronteiriços e gestão de ativos digitais. Nos Estados Unidos, o J.P. Morgan lançou a plataforma Kinexys para pagamentos programáveis e liquidações FX em tempo real.
BNY iniciou um serviço de depósitos tokenizados para a gestão de colaterais e margens, enquanto o Citi está desenvolvendo sua própria infraestrutura através do Citi Token Services, que permite o movimento instantâneo de fundos em uma blockchain privada e permissionada.
Também na Europa se experimenta: o projeto piloto Great British Tokenized Deposit (GBTD), coordenado pela UK Finance, envolve diversos bancos para testar depósitos em libras tokenizados destinados a pagamentos em marketplaces online e liquidação de ativos digitais.
Na Ásia, iniciativas como a plataforma japonesa DCJPY e as soluções multi-moeda do Standard Chartered estão ampliando o uso dos depósitos bancários digitais nos mercados corporativos e de ativos digitais.
Ryan Rugg, Global Head of Digital Assets da Citi, destaca: “Integrar os tokens digitais com as contas fiat dos clientes significa unir a inovação da blockchain com a confiança e a estabilidade da infraestrutura global da Citi, desbloqueando velocidade, transparência e controle nos pagamentos transfronteiriços.”
Regulamentação: clareza em crescimento, mas não em todos os lugares
Um dos aspectos chave para a escalabilidade dos depósitos tokenizados é a clareza normativa. Nos Estados Unidos, o GENIUS Act distingue entre stablecoin de pagamento e depósitos tokenizados emitidos pelos bancos, que permanecem sob a regulamentação bancária existente.
No Reino Unido, a FCA propõe um quadro semelhante, enquanto na União Europeia a classificação ainda permanece incerta.
Mahesh Kini, Global Head of Cash Management da Standard Chartered, observa: “O quadro regulatório nos mercados emergentes está evoluindo rapidamente. Os depósitos tokenizados se destacam em aumentar a eficiência e a transparência dentro de frameworks regulatórios já existentes.”
Para os bancos comerciais, esta distinção representa uma oportunidade para modernizar as infraestruturas, inovar a oferta e reforçar o seu papel no ecossistema dos pagamentos digitais. Pelo contrário, quem não se adapta corre o risco de perder quotas de mercado a favor de operadores mais inovadores.
Interoperabilidade: o desafio infraestrutural decisivo
Apesar da crescente adoção, o verdadeiro desafio para a ampla disseminação dos depósitos tokenizados continua a ser a interoperabilidade. Ao contrário das stablecoins, que podem circular livremente em blockchains públicas, os depósitos tokenizados são passivos de bancos individuais e sua utilidade depende da capacidade de transferi-los e liquidá-los entre diferentes instituições.
Projetos como Partior (fundado por J.P. Morgan, Standard Chartered, DBS e Temasek), o já mencionado GBTD e a iniciativa Project Agorá do Bank for International Settlements estão explorando modelos para permitir a troca de dinheiro bancário digital em infraestruturas compartilhadas.
Keith Bear, Fellow no Cambridge Centre for Alternative Finance, destaca: “O principal desafio é implementar e escalar redes de liquidação interbancária que tornem os depósitos tokenizados efetivamente utilizáveis entre instituições. A adoção institucional dependerá dos casos de uso suportados e da capacidade de alcançar efeitos de rede suficientes.”
Blockchain e infraestrutura: a questão fundamental
Outra questão diz respeito à maturidade das infraestruturas blockchain para suportar atividades financeiras em escala institucional. Joe Lau, cofundador da Alchemy, adverte: “Muitos se concentram em regulamentação e interoperabilidade, mas a verdadeira pergunta é: a blockchain está pronta para o dinheiro institucional? As instituições mais visionárias veem a infraestrutura como um caminho de longo prazo, apostando em soluções componíveis e conformes que se integram com os sistemas existentes.”
Conclusões: rumo a um ecossistema digital multinível
O relatório da RWA.io destaca como o futuro das finanças digitais não será dominado por uma única forma de moeda digital, mas por um ecossistema multinível em que depósitos tokenizados, stablecoin e CBDC coexistem e se fortalecem mutuamente. A chave para o sucesso será a capacidade de garantir interoperabilidade entre instituições e plataformas, além de uma regulamentação clara e compartilhada.
Os bancos que souberem aproveitar esta transformação terão a oportunidade de redefinir o seu papel na era digital, oferecendo novos serviços e fortalecendo a confiança dos clientes. O caminho está apenas começando, mas a direção é clara: os depósitos tokenizados estão destinados a se tornar o coração pulsante das finanças digitais globais.