
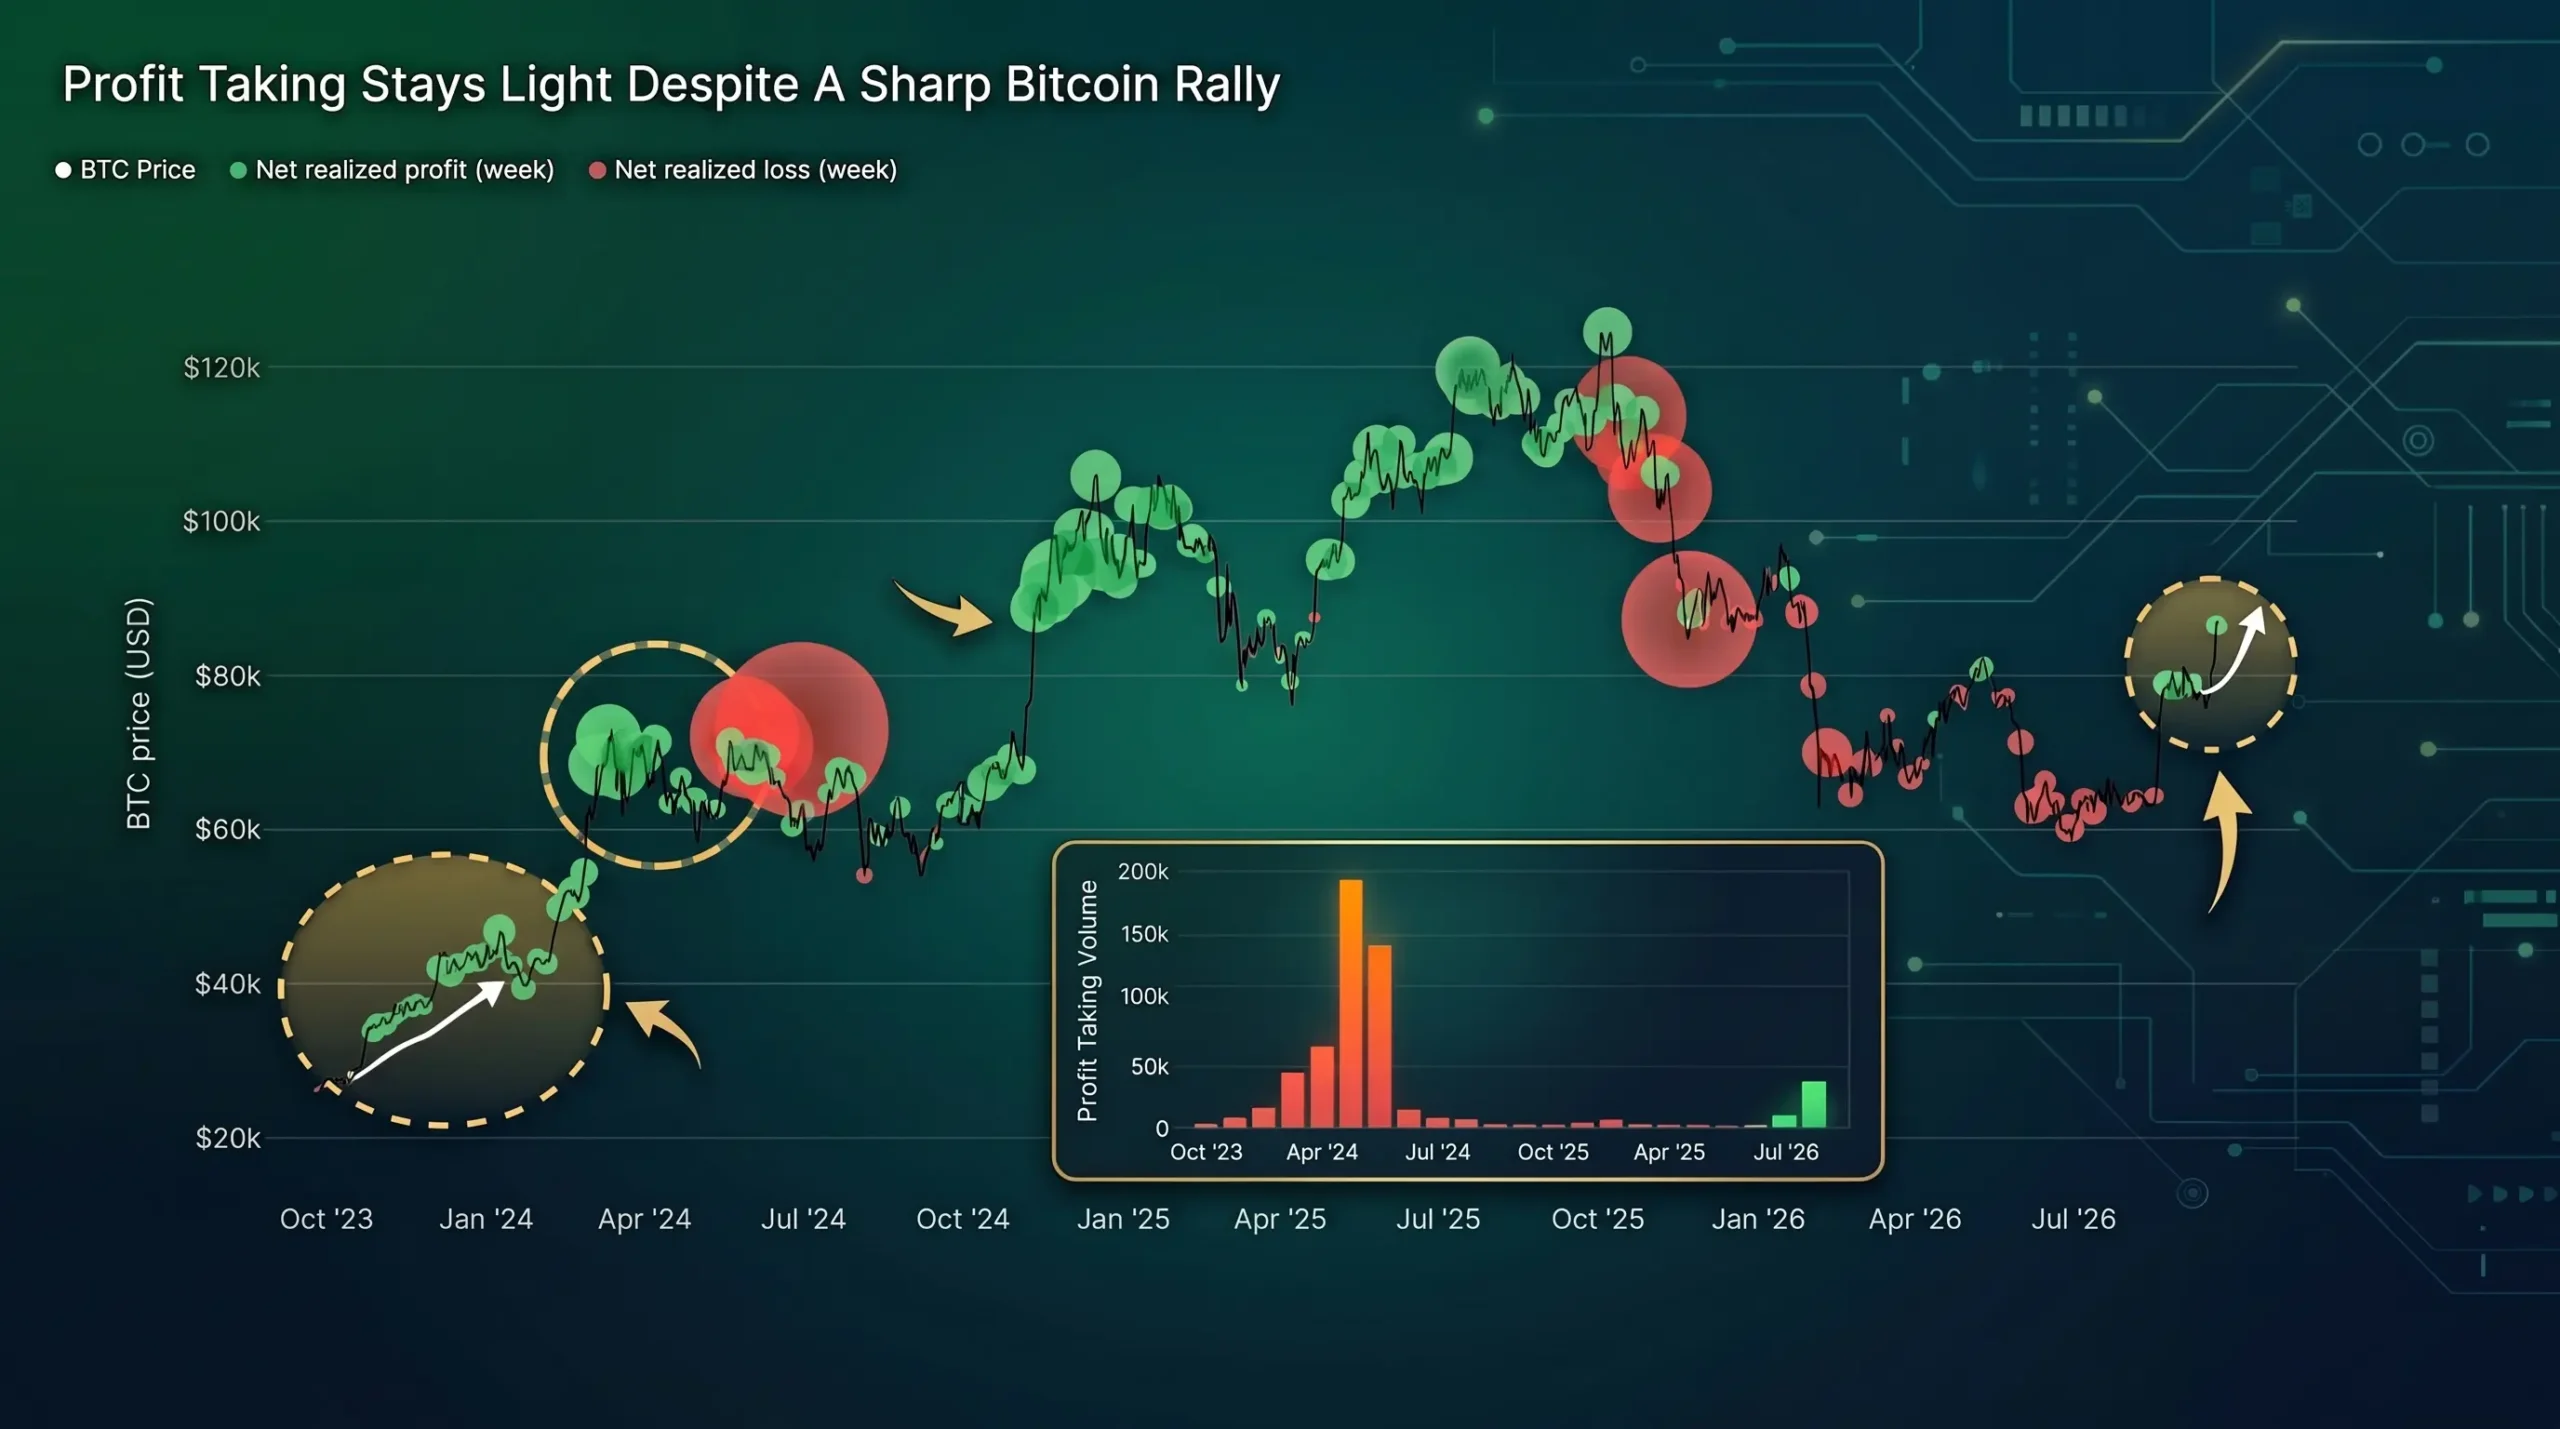
Ontem foi publicada uma análise aprofundada da Glassnode da qual emerge que, apesar do recente e decidido rali do preço do Bitcoin, as métricas on-chain revelam um fenómeno incomum: as realizações de lucro por parte dos investidores permanecem extremamente contidas.
Trata-se de uma dinâmica de acumulação caracterizada por vendas reduzidas ao mínimo, enquanto o preço rompe resistências‑chave como a True Market Mean (colocada em 77.000$).
Esse cenário lembra de perto a fase preparatória da bullrun observada no quarto trimestre de 2023.
Sumário
O sinal da Glassnode: realizações de lucro “leves” durante o rali
A análise foi publicada na Week On-chain número 38 da Glassnode.
Trata-se de uma análise on-chain longa e complexa da recente evolução do mercado de Bitcoin.
O relatório “Escape Velocity” evidencia antes de mais nada a superação definitiva dos principais níveis de custo que atuaram como resistência para o Bitcoin ao longo de 2026. Mas sublinha também uma mudança estrutural do mercado, com a subida do preço sustentada por procura spot limpa (ETF) e realizações de lucro incomumente baixas.
Além disso, o preço do Bitcoin registou o mínimo mais “shallow” (superficial) da história recente, porque nos últimos meses nunca fechou um dia abaixo do Realized Price geral. Já nos dois bear markets anteriores o preço permaneceu abaixo do Realized Price durante meses, enquanto o bear-market de 2026 é o menos profundo de todos.
Por fim, o Net Unrealized Profit/Loss (NUPL) nunca se tornou negativo durante todo o último ciclo de contração, indicando uma ausência estrutural de pânico.
A anomalia do dado Net Realized Profit/Loss
O dado mais interessante, porém, parece ser o Net Realized Profit/Loss (NRPL) muito contido dos últimos dias. É tão contido que pode, a todos os efeitos, ser considerado uma verdadeira anomalia.
Em particular, durante o recente rali as realizações de lucro revelaram‑se mínimas, apesar da forte recuperação do preço. Aliás, o Net Realized Profit/Loss semanal revelou‑se apenas uma fração dos picos registados nos topos de 2024 e 2025.
A conclusão dos analistas da Glassnode é que os investidores não estão a despejar BTC no mercado.
Além disso, embora a esmagadora maioria dos Short-Term Holders (STH) tenha voltado ao lucro, ou seja, em potencial zona de venda, a efetiva realização de lucro permanece baixa.
Pois bem, esse fractal assemelha‑se ao da fase inicial da bullrun do final de 2023/início de 2024.
Já nos anteriores topos de mercado de 2024 e 2025, os picos de vendas para monetizar os lucros eram mastodônticos.
A comparação com 2023: o fractal da “calma antes da tempestade”
Em 2023 o fractal compreendido entre outubro e dezembro foi semelhante ao atual iniciado no final de agosto.
Um primeiro rali, ao final do qual foram acionadas realizações de lucro muito limitadas, seguido depois por um segundo rali que gerou realizações de lucro apenas ligeiramente maiores.
O fractal de 2023 concluiu‑se depois em 2024, após o lançamento dos ETF de BTC spot e a subsequente bullrun que levou a novos máximos históricos em março de 2024. Aí, pelo contrário, as realizações de lucro foram muitas, maciças e duradouras.
O fractal em curso tem uma evolução semelhante, por enquanto, mas pára no início do período das realizações de lucro subsequente ao segundo rali. Em 2023 essas realizações de lucro duraram várias semanas, mas, apesar disso, o preço conseguiu depois subir ainda um pouco.
Se a atual pequena correção em curso durar apenas alguns dias, e se nesses dias não forem acionadas realizações de lucro maiores do que as da fase idêntica de 2023, o padrão poderá continuar a ser semelhante.
Conclusões: bull run confirmada ou armadilha para os bulls?
Fazer previsões com base numa única métrica é excessivamente arriscado, mas é preciso dizer que existem outras métricas que parecem suportar este cenário hipotético.
De facto, a ausência de vendas massivas a preços elevados sugere que o mercado pode continuar a absorver uma pressão de venda não elevada. Isso, caso a pressão de compra continue a sê‑lo, poderia lançar as bases para a continuação do tendência de alta.
O problema é que ninguém sabe o que poderá acontecer nos próximos dias e nas próximas semanas e, dado que também os eventos macro e geopolíticos podem condicionar a evolução do preço do Bitcoin, alguma surpresa pode sempre surgir.
Por exemplo, ontem a dívida pública norte‑americana entrou ligeiramente em sofrimento nos mercados, desencadeando provavelmente uma correção também no preço do BTC. Se, porém, as autoridades dos EUA intervirem de forma eficaz, o problema poderá também ser resolvido, pelo menos no curto prazo.
Além disso, há sempre a média móvel de 75 dias, que sugere que o grande bear-market do Bitcoin de 2026 já terminou há semanas e que, a partir deste mês de setembro, entrou‑se numa fase, por ora, de alta.
Resta saber se a situação permanecerá de facto assim, ou se intervirá algum fator ou algum evento, interno ou externo ao mercado de BTC, para a alterar.


